微信客服
诉讼代理人税务筹划服务周到:一场百分之十七税率差背后的合同解释之争
在商事争议解决领域,税务问题往往被视为“案外因素”,但越来越多案例表明,税务筹划的合规边界与合同条款的解释规则正在法庭上正面相遇。诉讼代理人能否在民商事纠纷中精准嵌入税法逻辑,直接影响当事人的真金白银。本文以一起经最高人民法院公报案例改编的合同纠纷为切入,探讨税务筹划服务中诉讼代理人的专业价值与合规红线。
一、从一份“包税条款”说起
某能源设备公司与某建设集团签订《工程总承包合同》,约定暂定总价1.2亿元,并特别载明“本合同价款为含税价,因履行本合同产生的一切税费由承包方承担”。工程竣工后,发包方以承包方未足额开具13%增值税专用发票为由,扣留了1200万元尾款,双方就“包税条款”是否涵盖增值税、承包方是否负有“开票义务”诉至某省高级人民法院。
一审法院认为,包税条款系双方真实意思表示,承包方未按约定提供合规发票构成违约,判令其赔偿发包方相应税款损失。承包方不服,上诉至最高人民法院。这起看似普通的建设工程纠纷,因涉及“包税条款效力”“发票义务与付款义务的对待给付关系”“税率调整后的风险分配”三重争议,成为税务律师与诉讼律师共同关注的样本。
二、诉讼代理人的“税法破局”
承包方委托的代理律师在二审中提出三个核心观点:其一,包税条款仅解决税负的民事承担问题,不能改变纳税义务人的法定身份,亦不能豁免发包方作为购买方依法取得发票的权利,但该权利应通过行政途径救济,而非直接扣减工程款;其二,双方约定的“含税价”在税率由10%调整为9%后,承包方已按9%足额开票,发包方主张的“损失”实为税率差,属于商业风险而非违约损失;其三,发包方扣款行为违反《保障中小企业款项支付条例》关于不得以等待竣工验收、决算审计等为由拒绝或延迟支付的规定。
最高人民法院二审认为,包税条款不违反法律、行政法规强制性规定,合法有效,但承包方已履行开票义务,发包方以“未足额开具13%发票”为由扣款缺乏依据。对于税率调整产生的1%差额,因合同未明确约定税率变动时的价款调整机制,应认定为商业风险,由发包方自行承担。最终改判发包方返还扣留款项及利息。
这一判决的戏剧性在于:一份看似对发包方有利的“包税条款”,因诉讼代理人未能准确区分“税负民事分配”与“法定纳税义务”,反而让发包方承担了税率下行的全部不利后果。而承包方代理人正是抓住“发票义务已履行完毕”这一事实,将争议从“违约赔偿”拉回“合同价款结算”的轨道。
三、税务筹划与诉讼代理的交叉地带
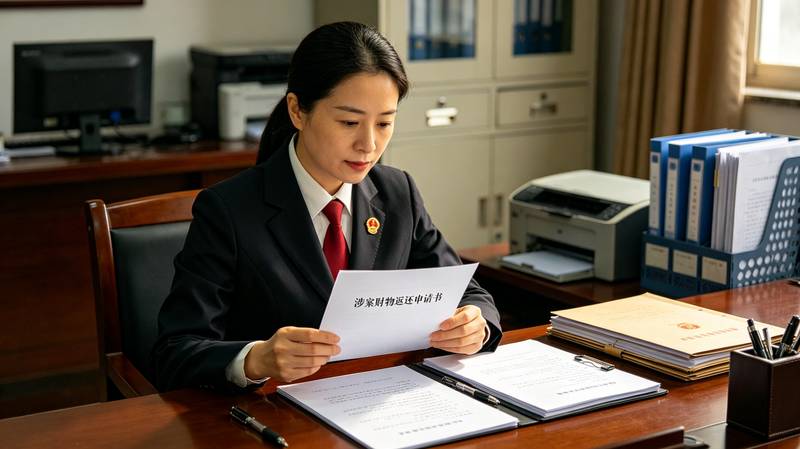
该案揭示了一个常被忽视的实务要点:税务筹划方案在落地时,必须预设争议解决路径。诉讼代理人在代理此类案件时,不能仅停留在合同法层面,而应同时审查三个维度:合同条款是否与税法强制性规定冲突、交易实质是否符合“三流一致”的合规要求、税率变动风险是否通过价格调整机制予以对冲。
具体而言,包税条款的效力虽被司法实践普遍认可,但其射程仅限于税负的民事转移,不能对抗税务机关向法定纳税义务人追征。若诉讼代理人误将包税条款理解为“免除开票义务”或“转嫁税务处罚”,则可能在庭审中陷入被动。反之,若能精准论证“已开票即已履行合同附随义务”,则可将扣款行为定性为不当抗辩,于是主张继续履行与违约责任。
四、对企业和同行的启示
对企业的法务与税务负责人而言,在签署含税价条款时,应同步设置税率变动调整公式,明确“不含税价不变、税率随国家政策调整”的原则,避免将商业风险误判为违约风险。对律师同行而言,代理涉税合同纠纷时,建议在证据清单中单独列明“发票开具记录”“完税凭证”“税率调整公告”三组证据,形成“已履行法定义务—已满足合同约定—差额属于商业风险”的完整逻辑链。
诉讼代理人提供税务筹划服务,其“周到”不应体现为帮助客户规避法定义务,而应体现为在争议发生前预见税务条款的司法审查标准,在争议发生后准确识别民事义务与行政义务的边界。唯有如此,才能让税务筹划真正经得起法庭的检验。
如果您对本站有任何建议,欢迎您提出来!本站部分信息来源于网络,如果侵犯了您权益,请联系我们删除!